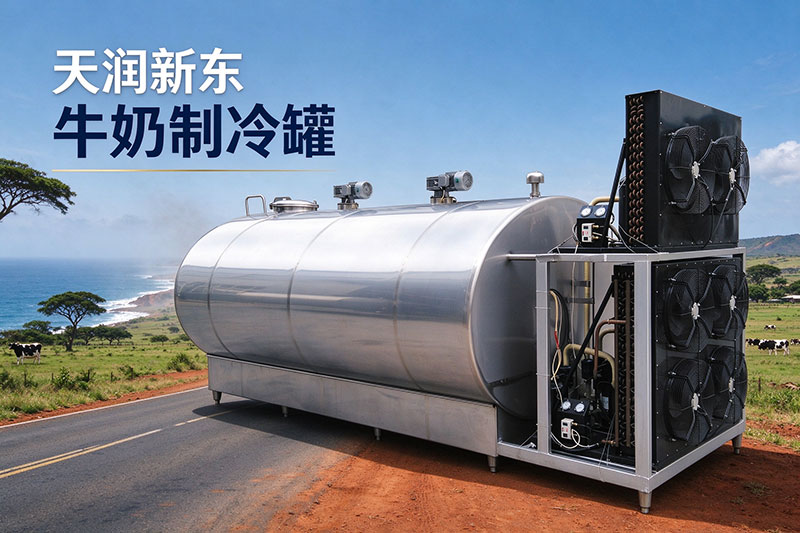
安哥拉乳制品市场长期依赖进口奶粉,本地奶源在生产端与流通端同时承压。鲜奶离开牧场后的即时冷却与储存,正在成为制约本地乳业商业化的关键瓶颈。本报告以可追溯的行业数据与公开项目记录为基础,对比欧洲与中国牛奶制冷罐的适配差异,并梳理新东机械在非洲多国的实际交付经验。
安哥拉并非传统乳业强国,奶牛存栏与单产水平有限,乳制品供给长期以进口奶粉和UHT奶为主。近年政府与私营部门推动本地奶源建设,但冷却基础设施的滞后使增量产量难以高效进入市场。
安哥拉乳制品市场的主要原料长期依赖进口奶粉,来源包括新西兰、葡萄牙和西班牙。本地包装产能的扩张(如Lactiangol、MOMO等企业)提高了奶粉的本地分装供应能力,但并未改变上游奶源对进口的依赖结构。
2024年1月至10月,安哥拉生产了约440万升牛奶,被视为减少进口依赖的积极信号。政府与FENACOOPA等合作社体系持续推动奶业评估与投资,但饲料、基础设施和劳动力仍是明确挑战。
| 指标 / 事件 | 数据 / 事实 | 对冷却装备的含义 |
|---|---|---|
| 2024年1–10月本地牛奶产量 | 约440万升 | 本地奶源基数仍小,但增量方向明确 |
| FENACOOPA体系年产量 | 约400万升 | 合作社收奶站与牛奶制冷罐存在配置空间 |
| Camabatela乳业项目投资 | 8000万美元 | 加工与分销环节需要冷却与储存装备衔接 |
| 乳制品进口结构 | 奶粉为主,来自新西兰、葡萄牙、西班牙 | 本地液态奶替代进程取决于收奶与冷却能力 |
安哥拉Huíla省Lubango地区的一家牧场(Gobai品牌,STI Melat Agro-Pecuária)提供了冷却缺口最直接的运营证据。该牧场当前存栏174头奶牛,计划近期扩至400头,但冷却与储存环节的约束正在放大增量风险。
牧场每天损失270–300升牛奶,相当于日产量的约30%。核心原因并非产奶能力不足,而是无法在鲜奶变质前完成有效冷却与储存。
牧场计划将存栏从174头扩至400头,日产量从900升向2000升以上迈进。若冷却能力不能同步提升,损耗绝对值将随产量放大,直接影响牧场现金流与信贷能力。
💡 对牛奶制冷罐的直接含义:当牧场产量从900升/日向2000升/日迈进,依靠临时降温或被动等待在成本与温控一致性上都难以持续。中小容量牛奶制冷罐(用于牧场/收奶站即时冷却)的组合,是这一场景下可验证的装备切入点。
炎热气候、液态奶进口依存度较高、以及本地乳业投资增加,共同推动非洲牛奶冷却与储存装备的需求。多个市场研究口径指向同一个方向:增速高于全球平均。
非洲奶罐冷却系统市场在2026–2035年预测期内,单位体积预计较2026年基准翻倍以上,年复合增长率大概率维持在8%–12%区间。中东与非洲市场因炎热气候和液态奶进口依存度较高,被视为全球增速较快的区域之一。
非洲市场需求涵盖直接膨胀式与冰蓄冷式冷却技术、卧式与立式封闭罐、以及带搅拌的开放式奶罐。可集成原位清洗(CIP)系统的设备在卫生合规与运维效率上更具适配性。
| 市场信号 | 数据 / 趋势 | 关联装备 |
|---|---|---|
| 非洲奶罐冷却系统CAGR | 预计8%–12%(2026–2035) | 牧场制冷罐、收奶站冷却罐 |
| 中东与非洲液态奶进口依存度 | 约72%(部分口径) | 本地替代需要收奶与冷却能力先行 |
| 非洲奶罐冷却系统单位体积 | 2026–2035年预计较基准翻倍以上 | 牛奶制冷罐、配套冷却系统 |
| 肯尼亚政府牛奶冷却器分发 | 约15亿先令规模 | 政府主导的冷链下沉项目 |
欧洲品牌(De Laval、GEA、Packo、Mueller等)在品牌历史与高端市场认可度上具有积累,而中国制造在制冷效率、交付周期、定制灵活性和综合成本上形成了可量化的差异化优势。以下对比基于公开的行业研究数据与新东机械9GRW系列产品参数,不构成对任何品牌的贬损。
| 对比维度 | 欧洲主流品牌 | 中国·新东机械 | 观察 |
|---|---|---|---|
| 5000L级参考价格 | 欧洲 €28,000 – €45,000 | 中国 ¥68,000 – ¥128,000 | 中国方案在采购成本上更具弹性 |
| 制冷速度(35℃→4℃) | 约3.5小时 | 约3.0小时(9GRW系列实测约2.5小时) | 中国设备在冷却周期上表现更短 |
| 能耗水平 | 约0.42 kWh/L | 约0.38 kWh/L | 单位处理量能耗存在差距 |
| 内胆材质 | SUS304 / 316L 不锈钢 | SUS304-2B(内壁≥2.5mm) | 材质标准处于同一区间 |
| 压缩机配置 | Danfoss / Copeland | Danfoss / Copeland / 谷轮 | 核心部件供应链高度重叠 |
| 智能控制 | 基础IoT远程监控 | AI智能温控 + 5G远程(部分型号) | 中国在智能化配置上推进较快 |
| 交货周期 | 8–12周 | 3–5周 | 中国制造的排产响应更短 |
| 定制能力 | 标准产品为主 | 全规格灵活定制(100L–50,000L) | 适配非洲多样化牧场规模 |
| 认证体系 | CE / PED / 3-A / EHEDG | CE / ISO9001 / 3-A / SGS | 出口准入资质基本覆盖 |
| 售后服务响应 | 本地代理,约48小时 | 全球联保,远程诊断约2小时(部分市场) | 远程支持可缩短故障停机时间 |
欧洲品牌在品牌历史、部分高端乳品项目的指定采购惯性以及特定认证的长期积累上仍有优势。中国装备的竞争力并非“全面超越”,而是在成本、交付速度、定制响应和智能化配置上更贴合非洲当前阶段的牧场规模与预算约束。对于安哥拉正在扩张的中小型牧场和合作社收奶站,这一适配逻辑尤为关键。
非洲牧场的作业条件与欧洲温带牧场存在显著差异。新东机械9GRW系列直冷式牛奶制冷罐的技术配置,在快速冷却、保温、离网适应和卫生合规层面,提供了可验证的工程回应。
SUS304-2B不锈钢内胆(内壁≥2.5mm),配合美国谷轮涡旋式压缩机与直冷换热设计,35℃降至4℃约需2.5小时。聚氨酯整体发泡保温层≥80mm,24小时温升可控制在≤1.5℃。
针对电网不稳场景,可配置光伏储能与柴油发电机接口,实现断电后续航制冷约8小时;低电压兼容设计使设备在电压波动下仍能维持运行。电气控制系统适配342–418V / 50Hz。
激光焊接内胆(Ra≤1.0μm)减少奶垢残留,全自动CIP清洗系统覆盖罐内表面。系列通过欧盟CE认证、ISO9001质量管理体系认证,并列入中国国家支持推广的农业机械产品目录。
容量覆盖150L至15,000L(9GRW系列标准型号含1吨、3吨、5吨、6吨、8吨、10吨、15吨),支持高温沙漠版、高原版等气候适应性调整,可匹配从家庭牧场到乳品加工厂前端的多种场景。
以下案例基于公开的项目记录与企业披露信息,覆盖东非与西非多个市场,涉及牛奶制冷罐及配套冷却方案。安哥拉市场目前尚处于前期需求识别阶段,但同区域的可迁移经验已经形成。
2025年5月,新东机械与肯尼亚乳企Maasai Dairy签署合作协议,9GRW系列牛奶制冷罐用于提升当地乳品生产的冷却与储存能力。
2025年2月,20台大型牛奶制冷罐发往亚的斯亚贝巴。设备针对高原昼夜温差与电力条件进行了适应性调整,是中国乳业装备首次规模化进入东非市场的标志性批次之一。
2024年6月,新东机械与乌干达卡蒂卡蒂乳业合作社达成战略合作,提供DZC系列制冷罐,实现原奶从35℃降至4℃约2.5小时,温度波动控制在±0.5℃以内,并配置低电压兼容设计。
🌍 对安哥拉市场的迁移意义:肯尼亚、埃塞俄比亚和乌干达的案例覆盖了“牧场即时冷却—收奶站储存—规模化乳企前端冷却”的典型场景。安哥拉当前以中小牧场和合作社为主的奶源结构,与上述市场的前期阶段存在相似性;牛奶制冷罐的组合配置,可以作为本地奶源商业化进程中的可参照路径。
安哥拉市场的机会并不在于“低价替代”,而在于其乳业发展阶段与国产装备能力之间的匹配度。冷却缺口越明确,具备快速交付、灵活定制和离网适应能力的产品越容易获得验证机会。
以牧场和合作社收奶站为切入点,500L–3000L级制冷罐的决策链较短,可用于验证设备在安哥拉气候与电力条件下的实际表现,并为后续收奶站网络建设创造信任基础。
当收奶站密度提升、产量趋于稳定,牛奶制冷罐将成为扩大收奶半径的关键装备。Lubango案例显示,自有冷却能力对牧场盈利能力的改善是结构性的,而非边缘性的。
非洲市场的装备竞争最终会延伸到配件供应、技术培训和远程诊断。新东在埃塞俄比亚等地推进的本地化培训与代理商体系,可作为安哥拉市场服务网络的前置经验。
| 前景判断 | 依据 | 装备指向 |
|---|---|---|
| 需求真实存在,而非概念性机会 | Lubango牧场日损约30%产量,直接源于缺乏冷却与储存能力 | 中小型牛奶制冷罐 |
| 市场增速高于全球平均 | 非洲奶罐冷却系统CAGR预计8%–12% | 冷却与储存装备的组合需求 |
| 中国装备的竞争力集中在适配性 | 交付周期3–5周,支持全规格定制,离网续航可选 | 快速响应安哥拉分散奶源场景 |
| 同区域案例降低验证成本 | 肯尼亚、埃塞俄比亚、乌干达已有实际交付记录 | 可参照的配置方案与服务模式 |
如您正在评估安哥拉或西非/东非乳业项目的牛奶制冷罐配置,可直接与团队沟通。以下联系方式来自企业公开信息。